
Kostenplanung beim Wohnungskauf: Hausgeld und Rücklagen richtig einrechnen
 Nov, 2 2026
Stell dir vor, du hast deine Traumwohnung gefunden. Der Preis passt, die Lage ist top, und der Notartermin steht fast. Doch dann kommt die Rechnung: Das monatliche Hausgeld liegt deutlich höher als erwartet, oder kurz nach dem Einzug flattert eine Sonderumlage über 2.000 Euro ins Haus. Viele Käufer von Eigentumswohnungen konzentrieren sich nur auf den Kaufpreis und die Nebenkosten wie Grunderwerbsteuer. Sie vergessen dabei oft die laufenden Betriebskosten und die sogenannte Instandhaltungsrücklage. Dabei können diese Posten deine monatliche Liquidität stark belasten. Wer hier schludert, zahlt später drauf.
In Deutschland regelt das Wohnungseigentumsgesetz (WEG) die Rechte und Pflichten der Eigentümergemeinschaft. Seit der Reform im Jahr 2020 sind die Regeln noch strenger geworden. Es reicht nicht mehr, nur zu schauen, was die Wohnung kostet. Du musst verstehen, wie die Gemeinschaft wirtschaftet. Dieser Leitfaden zeigt dir, wie du das Hausgeld und die Rücklagen realistisch kalkulierst, bevor du unterschreibst. Wir schauen uns konkrete Zahlen an, warnen vor typischen Fallen und geben dir Werkzeuge an die Hand, um böse Überraschungen zu vermeiden.
Was steckt eigentlich im Hausgeld?
Viele verwechseln Hausgeld mit Nebenkosten bei einer Mietwohnung. Das ist falsch. Als Eigentümer zahlst du nicht nur für Strom im Treppenhaus oder Müllabfuhr. Du finanzierst auch die Zukunft des Gebäudes. Das Hausgeld setzt sich aus zwei Hauptblöcken zusammen: den laufenden Bewirtschaftungskosten und der Zuführung zur Instandhaltungsrücklage.
Die laufenden Kosten decken alles ab, was täglich gebraucht wird. Dazu gehören:
- Verwalterhonorar: Die Hausverwaltung macht die Arbeit. Das kostet im Schnitt 0,85 bis 1,20 € pro Quadratmeter im Monat.
- Gebäudeversicherung: Schutz gegen Feuer, Leitungswasser und Sturm. Rechne mit 0,20 bis 0,45 €/m².
- Müllentsorgung und Reinigung: Je nach Region zwischen 0,15 und 0,30 €/m².
- Hausmeisterdienste: Für Gartenpflege, Winterdienst und kleine Reparaturen.
- Heizungsanlage: Wartung und Betrieb der gemeinschaftlichen Heizung.
Der zweite Block ist die Instandhaltungsrücklage. Dieses Geld wird auf einem separaten Konto gesammelt. Es dient dazu, große Reparaturen zu bezahlen, wenn sie nötig werden - etwa eine neue Fassade, ein neues Dach oder eine Aufzugssanierung. Ohne diese Rücklage müsste jeder Eigentümer sofort bar zahlen, was viele finanziell überfordern würde. Aktuell zahlen Eigentümer in Deutschland durchschnittlich zwischen 3,00 und 4,50 € pro Quadratmeter monatlich. In Ballungsräumen wie München oder Hamburg kann dieser Wert schnell bei über 5,00 € liegen, während er in ländlichen Regionen Ostdeutschlands oft unter 3,50 € bleibt.
Wie hoch sollte die Rücklage sein? Die Peters'sche Formel
Es gibt keine gesetzliche Mindesthöhe für die Rücklage. Das führt in der Praxis zu enormen Unterschieden. Manche Gemeinschaften sparen fast nichts, andere legen aggressiv zurück. Um einzuschätzen, ob die Rücklage deiner Zielimmobilie angemessen ist, nutzen Experten oft die Peters'sche Formel. Sie klingt kompliziert, ist aber simpel gerechnet.
| Parameter | Wert / Beispiel | Berechnung |
|---|---|---|
| Baukosten pro m² | 1.500 € | Aktuelle Neubaukosten (Richtwert) |
| Nutzungsdauer | 80 Jahre | Standardannahme für Wohngebäude |
| Sicherheitsfaktor | x 1,5 | Zuschlag für Inflation und Risiken |
| Fläche der Wohnung | 80 m² | Ihre persönliche Fläche |
| Ergebnis monatlich | ~131 € | (1.500 x 1,5 : 80) x 80 / 12 |
Diese Formel liefert einen Richtwert. Für eine 80-Quadratmeter-Wohnung solltest du also mit etwa 130 bis 140 Euro monatlicher Zuführung rechnen. Liegt die tatsächliche Rücklagezuführung deutlich darunter, ist Vorsicht geboten. Studien zeigen, dass 35 Prozent der Eigentümergemeinschaften weniger als 0,50 € pro Quadratmeter zurücklegen. Das ist bei älteren Bestandsimmobilien oft zu wenig.
Warnsignale: Wann drohen teure Sonderumlagen?
Eine niedrige Rücklage bedeutet nicht automatisch, dass das Gebäude kaputt ist. Aber es bedeutet, dass die Gemeinschaft kein Polster hat, wenn etwas passiert. Wenn dann das Dach undicht wird oder die Heizungsanlage ausfällt, muss sofort Geld her. Da die Rücklage leer ist, beschließt die Eigentümerversammlung eine Sonderumlage.
Prof. Dr. Markus Riedinger von der Hochschule für Wirtschaft und Recht Berlin warnt davor, dass bei Bestandsimmobilien über 25 Jahren eine Rücklage unter 0,80 € pro Quadratmeter in 68 Prozent der Fälle innerhalb von fünf Jahren zu Sonderumlagen führt. Diese können locker 500 bis 2.000 Euro pro Wohnung betragen. Achte daher bei der Besichtigung auf folgende Punkte:
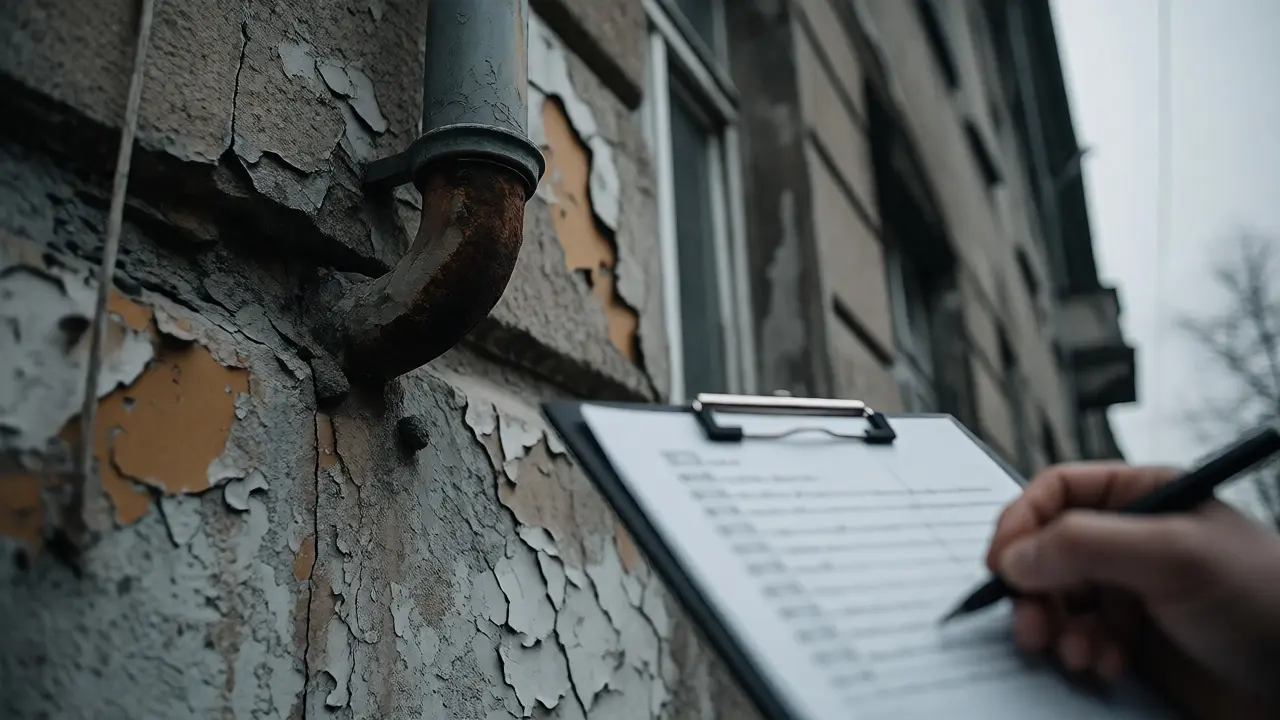
- Fassadenzustand: Bröckelt der Putz? Sind Risse sichtbar? Eine Fassadensanierung kostet schnell mehrere Tausend Euro pro Partei.
- Dach und Fenster: Wie alt sind die Fenster? Ist das Dach gedämmt? Alte Einfachverglasung treibt die Heizkosten und erfordert baldigen Austausch.
- Protokolle lesen: Lass dir die letzten drei Protokolle der Eigentümerversammlungen geben. Steht dort "Sanierungsstau" oder "dringende Maßnahmen erforderlich"?
- Leerstand: Stehen viele Wohnungen leer? Weniger Eigentümer müssen die gleichen Fixkosten tragen. Das erhöht das Risiko für alle anderen.
Ein besonderer Fall ist der Leerstand. Als Eigentümer zahlst du das volle Hausgeld, auch wenn deine Wohnung vermietet ist oder leer steht. Bei Kapitalanlagen ist das kritisch. Die Berliner Sparkasse stellte fest, dass 42 Prozent der Anleger die Leerstandsrisiken unterschätzen. Im Schnitt zahlen sie jährlich 1.200 Euro mehr, als sie kalkuliert hatten, weil Mieterhöhungen nicht immer die gestiegenen Nebenkosten auffangen.
Regionale Unterschiede und aktuelle Trends
Wo du kaufst, beeinflusst deinen Geldbeutel erheblich. Die Daten des Statistischen Bundesamts und der Deutschen Bundesbank zeigen klare Muster. In den sieben größten Metropolen (Berlin, Hamburg, München, Frankfurt, Köln, Stuttgart, Düsseldorf) liegt das Hausgeld im Durchschnitt bei 4,85 € pro Quadratmeter. In ländlichen Regionen sind es dagegen nur 3,45 €. Warum? Höhere Löhne für Hausmeister, komplexere Technik in großen Anlagen und höhere Versicherungsprämien in städtischen Gebieten treiben die Preise.
Zudem steigt die Belastung kontinuierlich. In den letzten zehn Jahren ist das Hausgeld um über 47 Prozent gestiegen. Prognosen gehen davon aus, dass es bis 2030 um weitere 35 bis 40 Prozent zunehmen wird. Treiber sind vor allem die Energiekosten und die gesetzlichen Vorgaben zur energetischen Sanierung. Das Gebäudeenergiegesetz (GEG) verlangt schrittweise Verbesserungen der Dämmung und Heiztechnik. Das kostet Geld, das aus der Rücklage kommen muss. Wenn die Rücklage jetzt schon knapp ist, wirst du diese Kosten direkt über Sonderumlagen spüren.
Ein weiterer Faktor ist die Demografie. In Regionen mit Bevölkerungsrückgang sinken die Einnahmen aus Vermietung, während die Instandhaltungskosten gleich bleiben oder steigen. Die Deutsche Gesellschaft für Immobilienwirtschaft prognostiziert, dass Hausgeldkosten in solchen Gebieten bis 2030 um bis zu 55 Prozent steigen könnten, da die Last auf weniger Schultern verteilt wird.
Praxis-Tipps für deine Kalkulation
Wie gehst du nun konkret vor, bevor du den Kaufvertrag unterschreibst? Hier ist eine Checkliste, die dich vor Fehlern schützt.
- Wirtschaftspläne prüfen: Verlange die aktuellen Wirtschaftspläne der nächsten zwei Jahre. Vergleiche die geplanten Ausgaben mit den Ist-Ausgaben der Vorjahre. Weichen sie stark voneinander ab, fragt nach warum.
- Rücklagenstand erfragen: Wie viel Geld liegt aktuell auf dem Rücklagenkonto? Teile diesen Betrag durch die Anzahl der Wohneinheiten und die Gesamtfläche. So bekommst du einen groben Überblick über die Reserven pro Quadratmeter.
- Puffer einplanen: Kalkuliere nicht nur das aktuelle Hausgeld. Addiere einen Puffer von 15 bis 20 Prozent für zukünftige Erhöhungen. Die jährliche Steigerungsrate lag zuletzt bei durchschnittlich 3,8 Prozent. In Ballungsräumen sogar bei über 5 Prozent.
- Verwalter kontaktieren: Sprich mit der Hausverwaltung. Frage nach offenen Baustellen oder geplanten Großprojekten. Ein guter Verwalter weiß, was in den nächsten fünf Jahren ansteht.
- Teilungserklärung lesen: Prüfe, wie die Kosten verteilt werden. Meist erfolgt dies nach Miteigentumsanteilen (Quadratmeter). In seltenen Fällen gibt es Sonderregelungen, die für dich ungünstig sein können.
Denke daran: Das Hausgeld ist kein "Sparbuch", das du jederzeit auflösen kannst. Es ist eine feste Verpflichtung. Wer beim Kaufpreis 5.000 Euro spart, aber ein Hausgeld von 5,00 € statt 3,50 € pro Quadratmeter zahlt, zahlt bei einer 70-Quadratmeter-Wohnung monatlich 105 Euro mehr. Über 20 Jahre sind das ohne Zinseszins bereits 25.200 Euro. Das lohnt sich nur, wenn die Immobilie wirklich günstiger ist oder eine bessere Rendite verspricht.
Muss ich Hausgeld auch zahlen, wenn meine Wohnung leer steht?
Ja. Das Hausgeld ist eine öffentlich-rechtliche bzw. privatrechtliche Verpflichtung gegenüber der Eigentümergemeinschaft. Es hängt nicht davon ab, ob du selbst darin wohnst oder ob ein Mieter vorhanden ist. Auch bei Leerstand musst du die vollen laufenden Kosten und die Rücklagenzuführung tragen. Nur verbrauchsabhängige Kosten wie Wasser oder Heizkosten fallen weg, wenn niemand verbraucht, aber die Grundkosten bleiben bestehen.
Was passiert, wenn die Instandhaltungsrücklage aufgebraucht ist?
Wenn die Rücklage für eine notwendige Maßnahme nicht ausreicht, beschließt die Eigentümerversammlung eine Sonderumlage. Jeder Eigentümer muss dann zusätzlich zum regulären Hausgeld einen einmaligen Betrag zahlen. Dieser Betrag richtet sich meist nach dem Miteigentumsanteil. Hohe Sonderumlagen können für viele Eigentümer eine finanzielle Belastung darstellen, besonders wenn sie nicht eingeplant waren.
Kann ich die Höhe des Hausgeldes selbst beeinflussen?
Indirekt ja, durch dein Stimmrecht in der Eigentümerversammlung. Du kannst über die Höhe der Rücklagenzuführung mitbestimmen. Allerdings braucht es dafür Mehrheiten. Auch die Wahl eines effizienten Hausverwalters oder die Entscheidung über energiesparende Maßnahmen kann langfristig die Kosten senken. Kurzfristig sind die meisten Positionen wie Versicherung oder Müllabfuhr jedoch fix.
Unterscheidet sich das Hausgeld bei Neubau und Altbau?
Ja, deutlich. Bei Neubauten sind die laufenden Kosten oft geringer, da moderne Technik effizienter arbeitet und Gewährleistungsansprüche greifen. Die Rücklagenzuführung kann in den ersten Jahren niedriger sein. Bei Altbauten (über 20-30 Jahre) sind die Instandhaltungskosten höher, da Verschleißteile ersetzt werden müssen. Hier sind hohe Rücklagen entscheidend, um plötzliche Sanierungen zu finanzieren.
Wer legt die Höhe des Hausgeldes fest?
Die Höhe wird im Wirtschaftsplan festgelegt, den die Hausverwaltung erstellt. Dieser Plan wird auf der jährlichen Eigentümerversammlung beschlossen. Bis dahin gilt der letzte genehmigte Plan. Nachträgliche Änderungen sind möglich, wenn unvorhergesehene Kosten entstehen, dies muss aber protokolliert und begründet werden.