
Immobilienbewertung bei Erbschaft: Stichtag, Nachweise und Finanzamt richtig meistern
 Nov, 22 2026
Stellen Sie sich vor, Ihre Tante verstirbt und hinterlässt Ihnen ihr Reihenhaus in Dresden. Ein Jahr später möchten Sie das Haus verkaufen oder die Erbschaftsteuer begleichen. Plötzlich stellt sich die entscheidende Frage: Was ist dieses Haus eigentlich wert? Viele Erben tappen hier in eine teure Falle. Sie denken, der Preis von heute gilt für die Steuerberechnung. Das ist falsch. Der Gesetzgeber schaut auf den Tag des Todes. Dieser sogenannte Stichtag friert den Wert ein - egal, wie sehr der Immobilienmarkt seitdem boomt oder einbricht.
Immobilienbewertung bei Erbschaft ist mehr als nur eine Zahl auf einem Formular. Es ist der Kernpunkt, an dem sich Ihr steuerlicher Erfolg oder Misserfolg entscheidet. Das Finanzamt nutzt standardisierte Verfahren nach dem Bewertungsgesetz (BewG), um den sogenannten gemeinen Wert zu ermitteln. Oft weicht dieser vom tatsächlichen Marktpreis ab. Da das Finanzamt keine Objekte besichtigt, basieren seine Berechnungen auf Datenbanken und Durchschnittswerten. Das führt häufig dazu, dass Erben mehr Steuern zahlen müssen, als nötig wäre, weil wertmindernde Faktoren wie Renovierungsstau oder Lärmbelästigung ignoriert werden.
Der Stichtag: Warum der Todestag alles bestimmt
Der wichtigste Grundsatz im deutschen Erbrecht lautet: Bewertet wird zum Zeitpunkt des Erbfalls. Wenn Ihre Tante am 15. März verstorben ist, zählt exakt dieser Tag. Steigt der Immobilienwert in Ihrer Region bis Dezember um 10 Prozent, interessiert das das Finanzamt nicht. Sinken die Preise gar um 5 Prozent, haben Sie Pech gehabt - der höhere Wert vom März bleibt maßgeblich. Diese Regel klingt hart, bietet aber auch Chancen. In Zeiten fallender Kurse kann es vorteilhaft sein, wenn der Wert zum Todeszeitpunkt noch hoch war, man aber erst Jahre später verkauft. Umgekehrt schützt der Stichtag Sie davor, dass spekulative Preistreibereien nach dem Erbfall Ihre Steuerlast sofort erhöhen.
Dieser Fixpunkt macht eine saubere Dokumentation unabdingbar. Sie können nicht einfach raten. Sie müssen belegen, was das Objekt am Tag des Todes wert war. Hier trennt sich die Spreu vom Weizen. Wer nur auf die aktuelle Anzeige im Portal schaut, liegt oft daneben. Der Verkehrswert ist ein juristischer Begriff, definiert durch § 194 BauGB. Er berücksichtigt alle rechtlichen und tatsächlichen Gegebenheiten zum Stichtag.
Die drei Methoden: Wie das Finanzamt rechnet
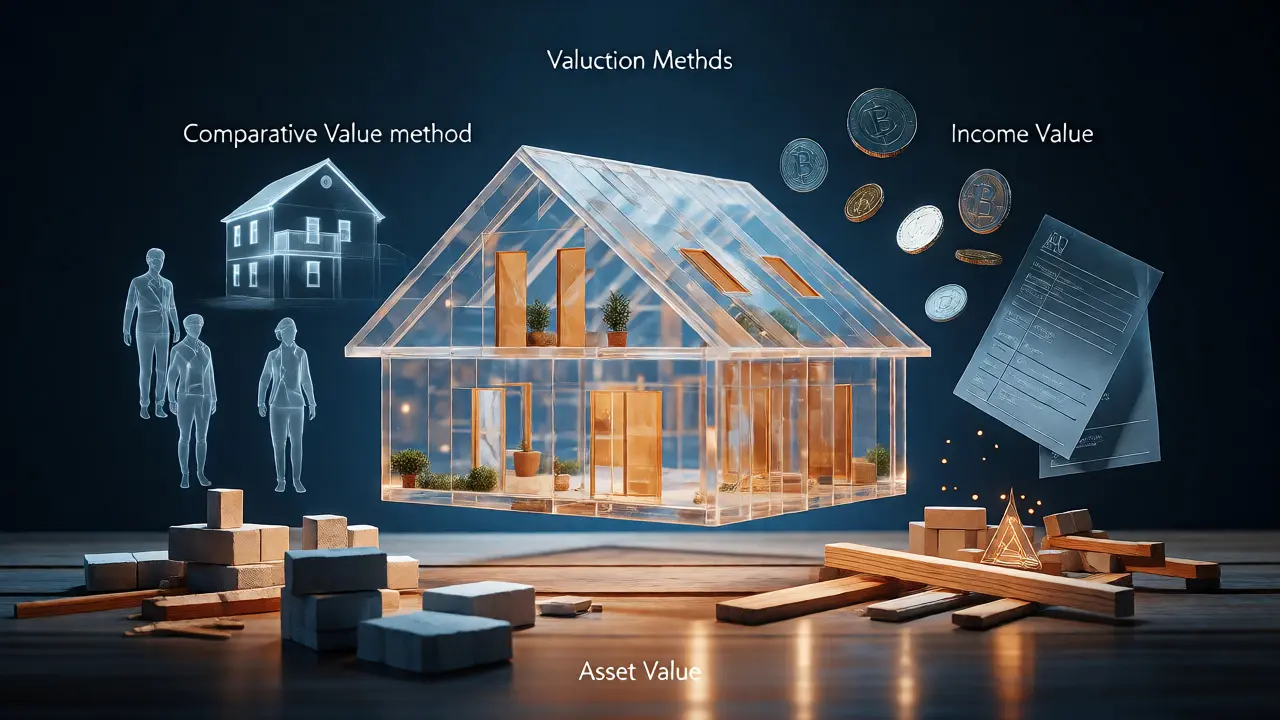
Das Bewertungsgesetz schreibt drei Wege vor, um diesen Wert zu finden. Welches Verfahren angewendet wird, hängt von der Art der Immobilie ab. Das Finanzamt wählt die Methode meist automatisch, aber Sie sollten wissen, wie sie tickt.
- Vergleichswertverfahren: Dies ist der Standard für Wohnungseigentum und Einfamilienhäuser. Das Finanzamt zieht Verkaufspreise ähnlicher Häuser aus der Umgebung heran. Dabei hilft der örtliche Gutachterausschuss, der alle Kaufverträge einer Gemeinde sammelt und statistisch auswertet. Je mehr vergleichbare Fälle existieren, desto genauer ist das Ergebnis. Fehlen solche Daten, greift diese Methode nicht.
- Ertragswertverfahren: Hier steht die Miete im Fokus. Für vermietete Objekte oder Mehrfamilienhäuser berechnet das Amt den Ertrag. Man nimmt die Nettokaltmiete, zieht Bewirtschaftungskosten ab und kapitalisiert den Rest über einen Vervielfältiger. Auch der Bodenwert wird separat betrachtet. Dieses Verfahren ist komplex und anfällig für Fehler bei der Annahme der Miethöhe oder der Restnutzungsdauer.
- Sachwertverfahren: Die Notlösung. Wenn keine Vergleichsfälle existieren und kein Ertrag erzielt wird (z.B. bei seltenen Spezialimmobilien), rechnet man: Bodenwert plus Herstellungskosten minus Alterswertminderung. Das Ergebnis hinkt der Realität oft hinterher, da es idealtypische Baukosten annimmt und reale Marktverzerrungen ignoriert.
Nachweise führen: So verteidigen Sie Ihren Wert
Das Finanzamt arbeitet remote. Niemand kommt vorbei, um Risse in der Fassade oder den feuchten Keller zu sehen. Stattdessen schauen Sachbearbeiter in Akten und Datenbanken. Wenn Sie nichts tun, akzeptiert das Amt deren Schätzung. Doch Sie sind nicht wehrlos. Seit 2023 gelten strengere Vorgaben zur Ermittlung des Verkehrswerts. Die neuen Regelungen stellen sicher, dass die Werte näher an der Realität liegen, was die Steuerlast für viele Erben erhöht hat. Aber Sie können gegensteuern.
Ihre stärkste Waffe ist ein privates Verkehrswertgutachten. Ein zertifizierter Sachverständiger besichtigt das Objekt, prüft den Zustand und erstellt ein belastbares Dokument. Im Gegensatz zur pauschalen Schätzung des Amtes fließen hier individuelle Mängel ein. Ein feuchter Keller mindert den Wert, auch wenn die Datenbank das nicht weiß. Reichen Sie dieses Gutachten mit Ihrer Feststellungserklärung ein. Das Finanzamt muss sich damit auseinandersetzen. Es darf die Schätzung eines unabhängigen Experten nicht einfach ignorieren, solange sie methodisch sauber ist.
| Kriterium | Finanzamt (Standard) | Privates Gutachten |
|---|---|---|
| Besichtigung vor Ort | Nein | Ja |
| Einbezug individueller Mängel | Gering / Pauschal | Detailliert |
| Kosten | Keine (im Rahmen der Erklärung) | Ca. 500-1.500 € je nach Aufwand |
| Akzeptanz beim Finanzamt | Hoch (Standard) | Hoch, wenn methodisch korrekt (§ 177 BewG) |
| Rechtsicherheit | Mittel (Anfechtbar) | Hoch (Gerichtsfest) |
Freibeträge und Steuerklassen: Der Hebel für Ihre Ersparnis
Der ermittelte Wert ist nur die halbe Miete. Entscheidend ist, was übrig bleibt, nachdem Freibeträge abgezogen wurden. Hier lohnt sich genaues Hinsehen besonders. Ehepartner erhalten einen Freibetrag von 500.000 Euro, jedes Kind 400.000 Euro pro Elternteil. Enkel bekommen 200.000 Euro. Leben Sie mit dem Erblasser zusammen, gibt es zusätzliche Zuschläge. Prüfen Sie genau, wer erbt. Manchmal ist es günstiger, wenn nicht nur die Kinder, sondern auch Enkel direkt als Erben eingesetzt werden, um die Freibeträge mehrfach zu nutzen.
Die Steuerklasse spielt ebenfalls eine Rolle. Ehepartner und Kinder fallen in Steuerklasse I mit niedrigen Sätzen (ab 7 %). Geschwister oder Nichten/Neffen rutschen in Steuerklasse II (ab 15 %) oder III (ab 30 %). Eine falsche Zuordnung oder ein vergessener Verwandtschaftsgrad kann die Steuerlast verdoppeln. Berechnen Sie also nicht nur den Wert, sondern auch die persönliche Steuerprogression. Ein hoher Wert ist nicht automatisch katastrophal, wenn die Freibeträge geschickt ausgeschöpft werden.
Praxis-Tipp: Wann lohnt sich das Gutachten wirklich?
Nicht jede kleine Eigentumswohnung braucht ein teures Gutachten. Wenn der Wert deutlich unter dem Freibetrag liegt, sparen Sie sich den Stress. Anders sieht es bei größeren Häusern oder mehreren Objekten aus. Hier kann ein Unterschied von 10 % im Wert schnell mehrere tausend Euro Steuer bedeuten. Rechnen Sie grob: Liegt der Wert nahe an der Grenze des Freibetrags oder darüber? Dann investieren Sie in Expertise. Ein Gutachter kostet Geld, aber er kann Ihnen mehr zurückholen, als er kostet.
Wichtig ist auch die Timing-Frage. Bestellen Sie das Gutachten so früh wie möglich. Der Gutachter muss den Zustand zum Stichtag rekonstruieren. Wenn Sie schon renoviert haben, muss der Experte das berücksichtigen und den "Vorher-Zustand" dokumentieren. Je früher Sie handeln, desto besser lassen sich Fakten sichern. Warten Sie nicht, bis der Bescheid vom Finanzamt kommt. Dann ist der Widerspruchsweg oft mühsamer und langwieriger.
Muss ich die Immobilie selbst bewerten?
Nein, das Nachlassgericht legt keinen Wert fest. Das Finanzamt fordert Sie jedoch auf, eine Feststellungserklärung abzugeben. Sie können dort einen Schätzwert angeben. Das Finanzamt prüft dies und setzt den Wert gegebenenfalls höher an, wenn es eigene Daten hat. Ein eigenes Gutachten dient als starker Beleg für Ihre Angabe.
Was passiert, wenn ich den Wert zu niedrig ansetze?
Das Finanzamt korrigiert den Wert in der Regel nach oben. Sie zahlen dann die Differenz an Steuer nach, plus mögliche Zinsen. Bei grober Fahrlässigkeit oder Vorsatz drohen sogar Verspätungszuschläge. Ein zu hoher Ansatz ist weniger riskant, aber ärgerlich, da Sie unnötig viel Steuer zahlen, die Sie später nur schwer zurückholen können.
Zahlt die Krankenkasse oder Pflegekasse etwas zur Bewertung?
Normalerweise nicht. Die Kosten für ein privates Verkehrswertgutachten tragen Sie als Erbe selbst. Ausnahme: Wenn das Gutachten für einen gerichtlichen Streitfall benötigt wird, können die Kosten je nach Ausgang des Verfahrens auf die Gegenseite auferlegt werden. Für die reine Steuererklärung sind es private Aufwendungen.
Wie lange dauert die Bearbeitung durch das Finanzamt?
Das variiert stark je nach Bundesland und Auslastung des zuständigen Finanzamts. Rechnen Sie mit drei bis sechs Monaten. In Ballungsgebieten kann es auch länger dauern. Senden Sie alle Unterlagen komplett ein, um Rückfragen und Verzögerungen zu vermeiden. Ein vollständiges Gutachten beschleunigt den Prozess oft, da Rückfragen entfallen.
Gilt der neue Bewertungsstandard ab 2023 rückwirkend?
Die neuen Regelungen des Bewertungsgesetzes gelten für Erbfälle ab dem 1. Januar 2023. Für ältere Erbfälle gelten die alten Übergangsregelungen bzw. die damals gültigen Gesetze. Prüfen Sie daher genau, wann der Sterbefall eingetreten ist, um die richtige Rechtsgrundlage für die Bewertung heranzuziehen.