
Grundsteuerreform 2025: Was Eigentümer jetzt wissen müssen
 Nov, 19 2026
Stellen Sie sich vor, Ihre Steuerberechnung basiert auf Zahlen aus dem Jahr 1964. Oder schlimmer noch: aus dem Jahr 1935. Genau das war in Deutschland lange Zeit Realität für die Grundsteuer eine kommunale Steuer auf den Besitz von Grundstücken und Gebäuden. Das Bundesverfassungsgericht hat diesen Zustand im Jahr 2018 gekippt und eine Reform erzwungen, die seit dem 1. Januar 2025 vollumfänglich greift. Wenn Sie ein Haus oder eine Wohnung besitzen, betrifft Sie diese Änderung direkt - egal ob Ihr Grundstück in München, Hamburg oder einem kleinen Dorf in Brandenburg liegt.
Die gute Nachricht vorweg: Es geht nicht darum, dass jeder automatisch mehr zahlt. Es geht um Gerechtigkeit. Aber die Umsetzung ist komplex, weil jedes Bundesland eigene Wege gegangen ist. Dieser Artikel führt Sie durch den Dschungel der neuen Berechnungsmodelle, zeigt Ihnen konkrete Rechenbeispiele und erklärt, worauf Sie bei Ihrem Bescheid achten müssen. Wir schauen uns an, wie die neue Grundsteuerreform Ihre monatlichen Kosten beeinflusst und was Sie tun können, wenn der Bescheid falsch aussieht.
Warum die alte Grundsteuer verfassungswidrig war
Lange Jahre wurde die Grundsteuer auf Basis der sogenannten Einheitswerte berechnet. Im Westen Deutschlands stammten diese Werte oft noch aus dem Jahr 1964, im Osten sogar aus dem Jahr 1935. Stellen Sie sich das vor: Ein Grundstück in einer heute begehrten Stadtlage wurde genauso besteuert wie ein ähnliches Stück Land in einer ländlichen Region, obwohl die Preise explodiert sind. Das Gericht urteilte, dass dies gegen den Gleichbehandlungsgrundsatz des Grundgesetzes verstößt. Gleiche Sachverhalte wurden ungleich behandelt.
Der Gesetzgeber hatte bis Ende 2019 Zeit für eine Neuregelung. Die Übergangsfrist lief bis zum 31. Dezember 2024. Seit Anfang 2025 darf die alte Steuerform nicht mehr angewendet werden. Stattdessen fließen nun aktuelle Daten in die Berechnung ein: Bodenrichtwerte, statistische Nettokaltmieten und die tatsächliche Nutzung des Gebäudes. Ziel ist es, die Steuerlast fairer zu verteilen. Wer in einer teuren Lage wohnt, zahlt eher mehr; wer in einer strukturschwachen Region lebt, könnte entlastet werden. Aber Achtung: "Eher" bedeutet nicht "automatisch". Die Gemeindehebesätze spielen eine entscheidende Rolle.
Das Bundesmodell: Der Standard für 12 Bundesländer
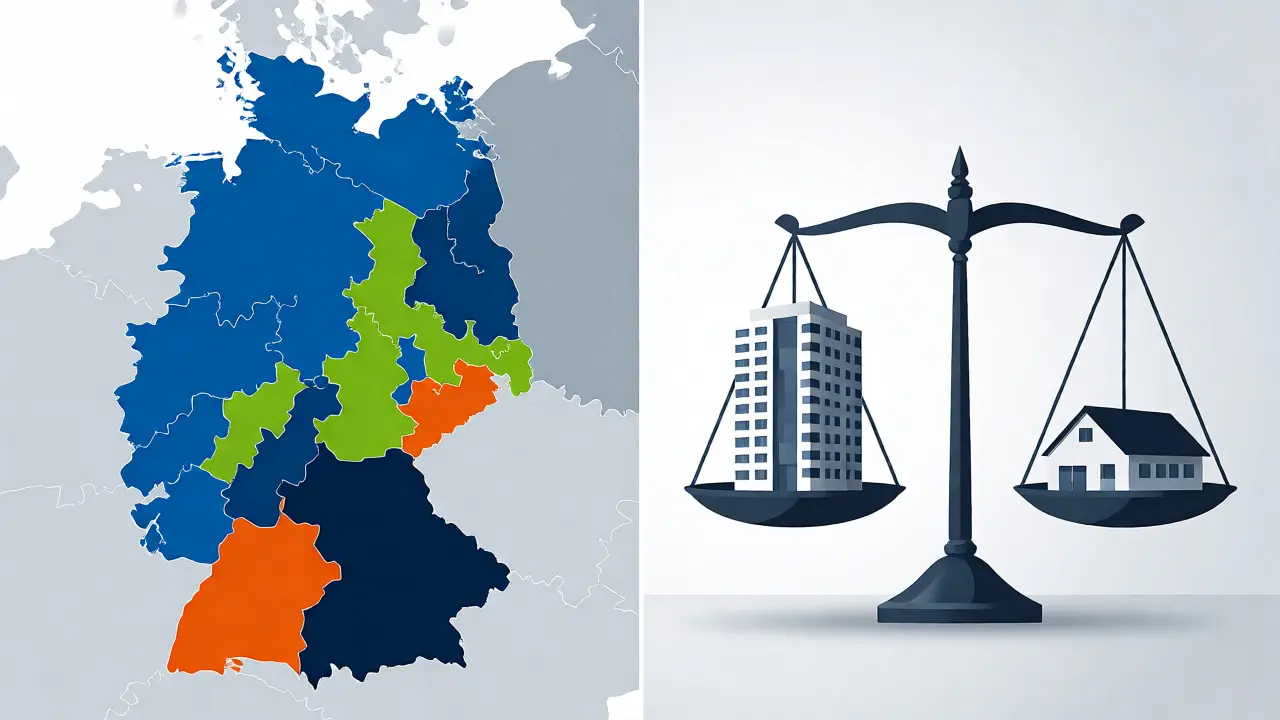
Die meisten Bundesländer - darunter Berlin, Hamburg, Hessen (mit Abweichungen) und Nordrhein-Westfalen - haben sich für das sogenannte Bundesmodell entschieden. Hier wird der Wert eines Grundstücks neu ermittelt. Die Formel klingt erst einmal trocken, ist aber logisch aufgebaut:
Grundsteuer = Grundsteuerwert × Steuermesszahl × Hebesatz
Der Grundsteuerwert wird vom Finanzamt anhand Ihrer Erklärung berechnet. Er berücksichtigt die Fläche des Grundstücks, die Wohnfläche des Gebäudes und den Bodenrichtwert. Für Einfamilienhäuser gibt es dabei einen speziellen Abschlag, um Selbstnutzer nicht übermäßig zu belasten. Die Steuermesszahl liegt standardmäßig bei 0,34 Promille, kann aber je nach Objekttyp variieren. Der letzte Faktor, der Hebesatz, wird von Ihrer Gemeinde festgelegt. Und genau hier wird es spannend: Zwei identische Häuser in Nachbarorten können unterschiedlich besteuert werden, nur weil die eine Gemeinde einen höheren Hebesatz braucht, um ihre Schulen und Straßen zu finanzieren.
| Modell-Typ | Berechnungsgrundlage | Vorteile | Nachteile |
|---|---|---|---|
| Bundesmodell | Aktuelle Bodenrichtwerte & Mieten | Genaue Abbildung des Marktwerts | Komplex, anfällig für Preisschwankungen |
| Flächenmodell (z.B. Bayern) | Nur Grundstücks- & Gebäudefläche | Einfach, unabhängig von Immobilienpreisen | Ignoriert Lageunterschiede komplett |
| Flächen-Lage-Modell (Niedersachsen) | Fläche + Gewichtung nach Lage | Kompromiss zwischen Einfachheit und Fairness | Mittelkomplexität, benötigt Lage-Faktoren |
Sonderwege: Bayern und Niedersachsen
Nicht alle Länder folgen dem Bund. Bayern hat sich bewusst gegen eine wertabhängige Steuer entschieden. Das bayerische Modell nutzt ausschließlich Flächenmaße. Ob Ihr Grundstück in der noblen Maxvorstadt in München oder im ländlichen Allgäu liegt, spielt für die Berechnung des Messbetrags keine Rolle. Nur die Größe zählt. Das schützt Eigentümer vor steigenden Immobilienpreisen, führt aber dazu, dass ein kleines Grundstück in Bestlage genauso niedrig besteuert werden kann wie ein großes in der Pampa. Kritiker nennen das ungerecht, Befürworter loben die Planbarkeit.
Niedersachsen wählt einen Mittelweg mit dem Flächen-Lage-Modell. Hier wird zwar auch die Fläche herangezogen, aber sie wird mit einem Faktor multipliziert, der sich an den Bodenrichtwerten orientiert. Liegt Ihr Grundstück in einer guten Lage, steigt dieser Faktor. So soll verhindert werden, dass attraktive Lagen unterbesteuert bleiben, ohne die volle Komplexität des Bundesmodells einzugehen. In Nordrhein-Westfalen gibt es zudem die Möglichkeit des Hebesatzsplittings: Kommunen dürfen für Wohn- und Nichtwohngrundstücke unterschiedliche Sätze festlegen, was Mietern indirekt zugutekommen kann, da Vermieter die Kosten anders umlegen.
Ihre Pflichten als Eigentümer
Viele Eigentümer fragen sich: "Muss ich jetzt jedes Jahr eine neue Steuererklärung machen?" Nein. Die große Aufgabe war die Grundsteuererklärung, die bis zum 31. Januar 2023 abgegeben werden musste. Diese Erklärung dient als Basis für die nächsten Jahre. Solange sich an der Fläche oder der Nutzung nichts ändert, bleibt der Bescheid gleich. Ändern Sie aber etwas am Gebäude - bauen Sie an, vermieten Sie Teile gewerblich -, müssen Sie das dem Finanzamt melden.
Ein häufiges Missverständnis betrifft Eigentumswohnungen. Wer eine Wohnungseigentümergemeinschaft (WEG) besitzt, muss selbst aktiv werden. Der Verwalter macht das nicht automatisch für Sie. Sie sind persönlich dafür verantwortlich, die korrekten Angaben zu Ihrer Einheit beim Finanzamt einzureichen. Tun Sie das nicht, drohen Verspätungszuschläge. Prüfen Sie also Ihre Unterlagen sorgfältig. Haben Sie die Frist verpasst? Dann sollten Sie schnell handeln, denn Zwangsgelder können fällig werden.
Was bedeutet das für Ihren Geldbeutel?
Rechnen wir ein realistisches Beispiel durch. Nehmen wir an, Sie besitzen ein Einfamilienhaus mit einem aktuellen Grundsteuerwert von 350.000 Euro. Die Gemeinde legt einen Hebesatz von 450 Prozent fest. Nach dem Bundesmodell ergibt sich folgende Rechnung:
- Grundsteuerwert: 350.000 €
- Steuermesszahl (angenommen): 0,31 ‰
- Zwischenergebnis (Messbetrag): 108,50 €
- Hebesatz: 450 %
- Jährliche Grundsteuer: 488,25 €
Verglichen mit alten Werten kann das eine deutliche Erhöhung sein, besonders in Ballungsräumen. Aber es gibt Entwarnung: Viele Gemeinden haben versprochen, die Einnahmen neutral zu halten. Das heißt, wenn die Steuer für einige steigt, sinkt sie für andere, sodass das Gesamtaufkommen der Stadt ähnlich bleibt. Dennoch sollten Sie Ihren neuen Bescheid genau lesen. Ist der Grundsteuerwert plausibel? Wurde die Wohnfläche korrekt angegeben? Fehler bei der Datenerfassung sind leider keine Seltenheit.
Häufig gestellte Fragen zur neuen Grundsteuer
Muss ich die neue Grundsteuererklärung jedes Jahr neu abgeben?
Nein. Die einmalige Feststellung des Grundsteuerwerts gilt in der Regel für mehrere Jahre. Eine neue Erklärung ist nur nötig, wenn sich wesentliche Merkmale des Grundstücks ändern, etwa durch Anbauten, Nutzungsänderungen oder Teilungsverkäufe.
Wer trägt die Grundsteuer bei vermieteten Wohnungen?
Rechtlich schuldet der Eigentümer die Steuer. Bei vermieteten Objekten wird die Grundsteuer jedoch meist als Betriebskosten über die Nebenkostenabrechnung auf den Mieter umgelegt. Prüfen Sie Ihren Mietvertrag, ob die Umlage ausdrücklich vereinbart ist.
Was passiert, wenn ich die Frist zur Erklärung verpasst habe?
Wenn Sie die Erklärung nicht fristgerecht eingereicht haben, setzt das Finanzamt den Wert oft pauschal fest, was nachteilig sein kann. Zudem drohen Verspätungszuschläge. Reichen Sie die Erklärung so schnell wie möglich nach, um Schätzungen zu vermeiden.
Unterscheidet sich die Steuer für Eigenheim und Mietshaus?
Im Bundesmodell gibt es Abschläge für selbstgenutztes Wohneigentum, um Eigentümer gegenüber Investoren zu begünstigen. In Flächenmodellen wie in Bayern gibt es solche Unterscheidungen in der Berechnung des Messbetrags oft nicht, hier zählt primär die Fläche.
Kann ich gegen den Grundsteuerbescheid Einspruch einlegen?
Ja, innerhalb eines Monats nach Bekanntgabe des Bescheids können Sie Einspruch einlegen. Dies lohnt sich besonders, wenn offensichtliche Fehler bei der Flächenangabe oder der Nutzung vorliegen. Beachten Sie jedoch: Ein Einspruch aufschiebt die Zahlungspflicht nicht automatisch, es sei denn, Sie beantragen die Aussetzung der Vollziehung.
Fazit und nächste Schritte
Die Grundsteuerreform 2025 ist kein einfaches Thema, aber sie bringt Ordnung in ein chaotisches System. Für Sie als Eigentümer bedeutet das: Ruhe bewahren, aber wachsam sein. Vergleichen Sie Ihren neuen Bescheid mit den alten Zahlungen. Fragen Sie sich, ob die angesetzten Werte realistisch sind. Wenn Sie unsicher sind, wenden Sie sich an Ihren Steuerberater oder die örtliche Haus & Grund-Vereinigung. Die Reform ist ein Marathon, kein Sprint. Die ersten Jahre werden zeigen, ob die erhoffte Gerechtigkeit tatsächlich eintritt oder ob neue Ungerechtigkeiten entstehen. Halten Sie Ihre Unterlagen griffbereit und prüfen Sie jährlich Ihre Abrechnungen. So stellen Sie sicher, dass Sie nicht mehr zahlen als nötig.